Was bedeutet Differenzbesteuerung beim Verkauf von Gebrauchtgeräten?
Bei der Differenzbesteuerung nach § 25a UStG zahlst du die Umsatzsteuer nur auf die Marge, also auf den Unterschied zwischen Einkaufs- und Verkaufspreis, und nicht auf den vollen Verkaufspreis. Sie kommt für Gebrauchtgeräte in Frage, die du ohne Vorsteuerabzug eingekauft hast – typischerweise von Privatpersonen. Die Rechnung weist dann keine Umsatzsteuer aus und trägt den gesetzlichen Hinweis auf die Differenzbesteuerung; ein Vorsteuerabzug ist für den Käufer ausgeschlossen. Ob die Regelung zu deinem Geschäft passt, klärst du mit deiner Steuerberatung. Voraussetzungen, Rechenbeispiel und Rechnungshinweis erklärt der Ratgeber: Differenzbesteuerung beim Handy-Ankauf nach § 25a UStG.
Verkäufer-Typ und Steuerweg
Beim Ankauf wählst du, von wem das Gerät stammt: Privatperson, Kleinunternehmer (§ 19), Wiederverkäufer (§ 25a) oder regelbesteuertes Unternehmen. Bei den ersten drei verkaufst du das Gerät später differenzbesteuert, beim regelbesteuerten Unternehmen regelbesteuert – RepairCockpit zeigt dir den Weg direkt unter jeder Auswahl an.
Marge je Gerät
Kaufst du mehrere Geräte in einem Zug, bekommt jedes seinen eigenen Ankaufpreis, denn § 25a rechnet die Marge je Gerät. Auf dem Ankaufbeleg stehen die Einzelpreise und ihre Summe.
Ausweis und Bargeld
Zum Verkäufer erfasst du Name, Anschrift, Telefon, E-Mail sowie Ausweisart und -nummer. Bei Barzahlung ab 10.000 € verlangt RepairCockpit die Ausweisdaten, denn dort greift das Geldwäschegesetz.
Nichts doppelt gebucht
Schickst du dasselbe Fenster ein zweites Mal ab, bucht RepairCockpit nichts ein zweites Mal ein. Ankauf, Lagerstück und Barauszahlung gehören zusammen und stehen entweder alle oder gar nicht in den Büchern.
Vitrine, Kunde und Buchhaltung
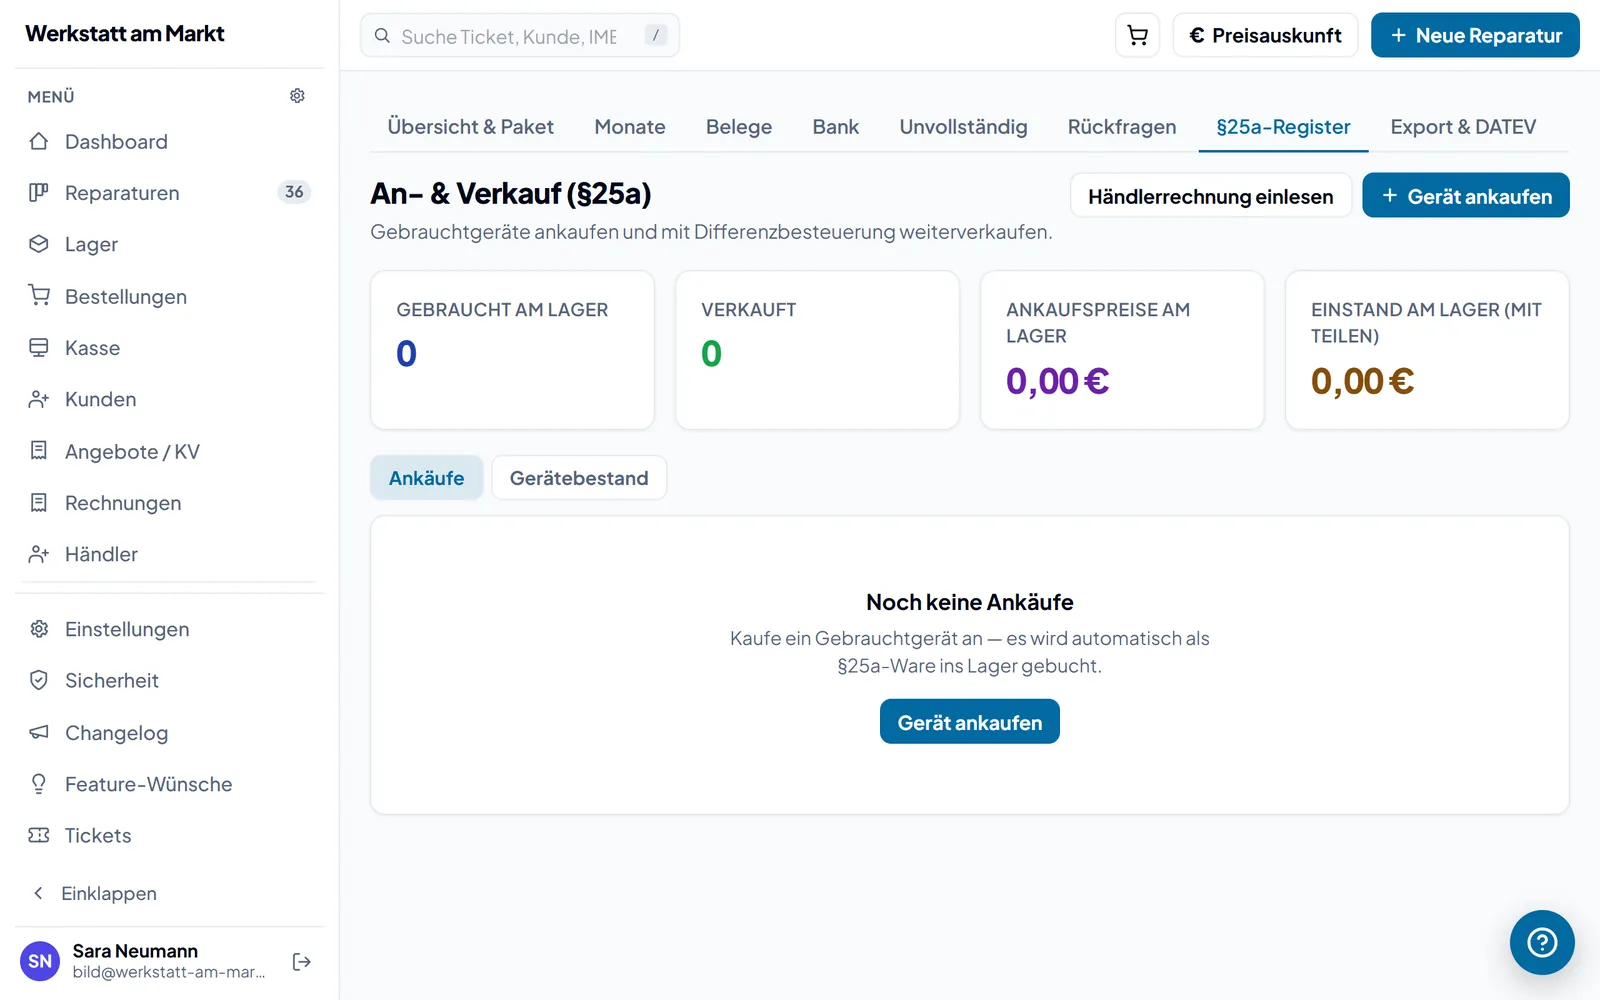
Das Vitrinen-Etikett druckt sich mit, samt QR-Code: Dort liest der Kunde Zustand, Akku und Preis nach. Das § 25a-Register mit allen Ankäufen findest du im Bereich Buchhaltung, daneben den Export für die Kanzlei.